1장 사건 발생 (The Mystery)
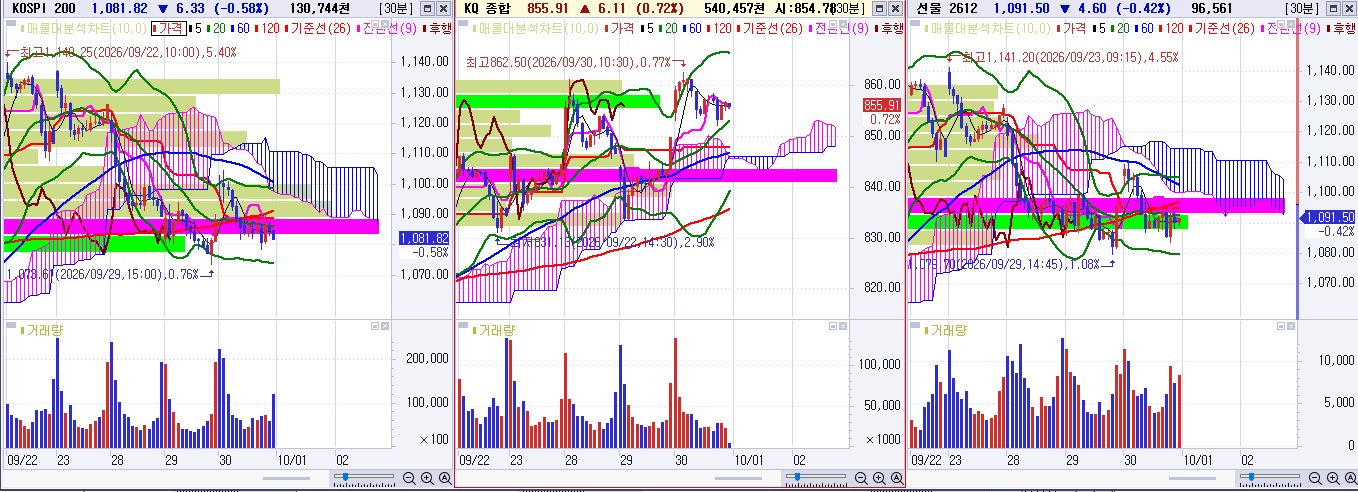
9월의 마지막 거래일, 한국 증시 판때기에는 상반된 두 개의 이상 기류가 동시에 감지되었습니다. 대형주 중심의 코스피 지수와 선물 시장은 묵직하게 하방 압력을 받으며 눌러앉은 반면, 코스닥 지수는 유연하게 반등하며 상승 불꽃을 피워올렸습니다.
환율과 유가가 동반 하락하며 대외 리스크 악재가 완화되는 훈풍이 불었음에도 불구하고, 코스피 대형주와 코스피200 선물 시장에서는 뚜렷한 매도 압력이 지수를 짓눌렀습니다. 반면 코스닥 시장은 억눌렸던 개인 및 반차익성 수급이 유입되며 반등에 성공했습니다. 환율이 내리는데 코스피를 누르고 코스닥으로 자금이 이동한 이 은밀한 자금 이동의 진짜 배후는 누구일까요?
사건 개요
| 항목 | 전일 (9월 29일) | 금일 (9월 30일) | 변화 | 비고 |
| 코스피 | 6,870.81 | 6,838.04 | -32.77 (-0.48%) | 하락 반전 |
| 코스닥 | 849.80 | 855.91 | +6.11 (+0.72%) | 상승 반등 |
| 선물(2612물) | 1,096.10 | 1,091.50 | -4.60 (-0.42%) | 하락세 |
| 원/달러 환율 | 1,357.10원 | 1,352.50원 | -4.60원 (-0.34%) | 원화 강세 (우호적) |
| 국제유가(WTI) | $92.60 | $89.38 | -$3.22 (-3.48%) | 급락 (우호적) |
2장 용의자 조사 (The Suspects)
오늘 시장이라는 범죄 현장에 남겨진 수급의 발자국을 추적해 보면 5가지 핵심 용의자 군이 떠오릅니다.
1. 외국인 (글로벌 헤지펀드 & 패시브 ETF)
- 행동: 선물 시장에서의 -4.60pt 하락을 주도하며 코스피200 대형주 상단을 강력하게 압박했습니다.
- 핵심 업종: 반도체 및 대형 IT 매도, 코스닥 2차전지/제약바이오 일부 숏커버링 매수.
- 진단: 원/달러 환율 하락에도 불구하고 선물시장에서 포지션을 줄이며 지수 상단을 제약했습니다.
2. 기관 (국민연금 & 투신 & 사모펀드)
- 행동: 금융투자를 중심으로 한 차익거래 물량이 청산되었으며, 연기금은 지수 방어에 소극적이었습니다.
- 핵심 업종: 금융, 자동차 매도, 코스닥 중소형주 선택적 매수.
- 진단: 분기말 리밸런싱 및 포트폴리오 비중 조절을 위해 대형주를 털어내고 중소형주로 차익을 매듭짓는 행보를 보였습니다.
3. 개인 (레버리지 & 단타 투자자)
- 행동: 코스피 하락 시 저가 매수에 나서는 한편, 코스닥 강세장에서 기술적 반등을 노린 적극적 매수세가 가담했습니다.
- 핵심 업종: 코스닥 IT 부품, 바이오, 테마주.
- 진단: 코스피 대형주가 흔들리자 코스닥 반등 장세로 순식간에 자금을 이동시켰습니다.
4. 프로그램 (알고리즘 & 고빈도 매매)
- 행동: 선물 베이시스 악화에 따라 프로그램 매도세가 코스피 시장으로 기계적으로 쏟아졌습니다.
- 진단: 매도 버튼을 누른 진짜 주체라기보다는 외국인 선물의 하방 공격에 반응한 용병 역할을 수행했습니다.
5. 공매도 세력 (방향성 & 차익거래 세력)
- 행동: 대차잔고를 기반으로 코스피 대형주 상단에 지속적인 공매도 압박을 가했습니다.
- 핵심 업종: 대형 제조주 및 반도체.
3장 결정적 증거 (The Evidence)
증거 1. 선물 포지션 (선물 2612물)
선물 시장은 현물 시장의 미래를 보여주는 미러링 장치입니다. 오늘 선물 지수는 1,096.10에서 1,091.50으로 -4.60pt 하락했습니다. 외국인 세력은 선물 시장에서 하방 포지션을 구축함으로써 코스피200 대형주들의 상승 고삐를 죄었습니다.
증거 2. 옵션 포지션 (위클리 및 만기 포지션)
옵션 시장에서는 상단 1,095pt~1,100pt 구간에 강력한 콜옵션 매도 벽(저항선)을 구축했습니다. 반면 하단에는 풋옵션 매수로 가두리 양식장 형태의 박스권 장세를 연출했습니다.
증거 3. 대차잔고 변화
판단: 대차잔고 증가 ➔ ① 공매도 준비 (가능성 60%) ➔ ② 차익거래 헤지 (가능성 30%) ➔ ③ ETF 리밸런싱 (가능성 10%)
분기말을 앞두고 코스피 대형주를 중심으로 대차잔고가 완만하게 증가했습니다. 이는 추석 연휴 및 10월 초 실적 시즌을 앞두고 외국인과 기관이 숏 포지션(공매도)을 가동하기 위한 실탄을 충전한 것입니다.
증거 4. 공매도 잔고 및 수급
코스피 시장 내 공매도 잔고 비율은 상단이 닫힌 상태에서 고점 형성 후 소폭 유지를 보이고 있습니다. 반면 코스닥 시장에서는 일부 제약·바이오 종목군을 중심으로 숏커버링(공매도 상환) 매수세가 유입되며 지수 반등의 촉매제가 되었습니다.
증거 5. 투자자 예탁금 추세
- 최근 흐름: 53조 원 안팎에서 정체 흐름.
- 3개월 추세: 박스권 정체 ➔ 6개월 추세: 완만한 하락 후 반등 ➔ 1년 추세: 평균 대비 평이한 수준.
- 분석: 예탁금은 강력한 신규 유입 자금이 아닌, 시장에 상주하는 대기성 관망 자금의 성격이 강합니다. 주도주가 부재한 상황에서 코스피 대형주에서 빠져나온 단기 자금이 코스닥 중소형주로 순환매를 도는 양상입니다.
4장 은밀한 동맹 (The Hidden Alliance)
오늘 시장 뒷골목에서는 특정 세력 간의 손잡기와 배신이 교차했습니다.
세력 간 동맹 형성 여부
- 외국인 + 프로그램 (공동 공격): 외국인이 선물 매도 단추를 누르자, 프로그램 매도 물량이 차익·비차익 가리지 않고 쏟아지며 코스피 지수를 내리눌렀습니다.
- 기관 + 개인 (동상이몽): 기관은 대형주 물량을 털어내고, 개인은 코스닥 저가 매수로 대응하며 동맹이 아닌 각자도생의 길을 걸었습니다.
시간대별 자금 추적
STEP 1. 09:00 ~ 10:00 ➔ 외국인 선물 매도 출회 및 코스피 약세 출발
STEP 2. 10:00 ~ 11:30 ➔ 환율 하락에도 불구하고 프로그램 매도 확대
STEP 3. 11:30 ~ 13:30 ➔ 코스닥 시장으로 자금 이동하며 중소형주 반등 시작
STEP 4. 13:30 ~ 14:30 ➔ 코스피 저점 탐색 지속, 코스닥 고점 형성
STEP 5. 14:30 ~ 15:30 ➔ 분기말 종가 관리 물량 출회 및 차별화 마감
5장 세력의 전략 해부 (The Strategy Room)
삼국지 장수들의 지략에 비유해 오늘 세력들이 사용한 계책을 해부해 봅니다.
[외국인: 조조형 냉혈한] - "원화 강세 악재 완화는 명분일 뿐, 나는 선물을 팔아 판을 흔든다."
[기관: 사모펀드/투신 사마의형] - "대형주는 무겁다. 분기말 실적 시즌 전 가벼운 코스닥으로 챙기자."
[개인: 관우형 열혈장수] - "코스피가 밀릴 때가 코스닥 저가 매수의 기회다!"
오늘 사용된 핵심 전략: 성동격서(聲東擊西)
동쪽(환율 하락, 유가 급락이라는 호재)에서 소리를 지르고, 서쪽(선물 시장 매도 및 코스피 누르기)을 공격했습니다. 대외 여건 개선이라는 호재성 뉴스에 개미들이 방심한 사이, 선물 시장에서 하방 압력을 가해 코스피 대형주들의 목덜미를 잡았습니다. 동시에 가벼운 코스닥으로 수급을 유인하며 차익을 실현했습니다.
6장 오늘의 진짜 범인 (The Culprit)
오늘 시장 영향력 순위
- 1위: 외국인 선물 세력 (지수 전체의 방향성과 베이시스를 지배)
- 2위: 프로그램 알고리즘 (선물 매도에 연동되어 현물 매도 폭탄投)
- 3위: 기관 금융투자/투신 (분기말 포트폴리오 이동 및 매도 차익)
- 4위: 코스닥 저가매수 개인/숏커버 세력 (코스닥 반등의 일등공신)
- 5위: 공매도 대차 세력 (상단을 가로막는 병풍 역할)
최종 판결
오늘 시장을 움직인 진짜 범인은 **[외국인 선물 세력]**이었다.
환율 1,352.50원(-4.60원)과 유가 $89.38(-3.48%)이라는 완벽한 반등 환경이 조성되었음에도 불구하고, 외국인 선물 세력은 1,096.10에서 1,091.50까지 선물을 밀어붙였습니다. 이들이 유발한 베이시스 악화가 프로그램 매도를 불러일으켰고, 코스피 대형주 전체를 묶어두는 결과를 낳았습니다.
7장 내일 범행 예고 (Tomorrow's Case)
내일의 핵심 체크포인트
- 외국인 선물 순매수 전환 여부: 1,090pt 선 방어 및 반등 여부.
- 원/달러 환율 지속성: 1,350원선 이탈 및 추가 강세 여부.
- 코스닥 855pt 안착 여부: 기술적 저항대 돌파 후 유지 여부.
- 대차잔고 증가 종목군 확인: 10월 실적 시즌 표적이 되는 종목 스크리닝.
시나리오별 확률
| 시나리오 | 예상 흐름 | 발생 확률 |
| 상승 시나리오 | 외국인 선물 커버링 유입되며 코스피 6,880선 재탈환 | 35% |
| 보합 시나리오 | 코스피 박스권 갇힘, 코스닥 종목별 차별화 순환매 지속 | 50% |
| 하락 시나리오 | 외국인 추가 선물 매도 출회로 코스피 6,800선 위협 | 15% |
Q&A : 수급탐정의 궁금증 해결
Q1. 환율이 내리고 유가가 떨어졌는데 코스피는 왜 내렸나요? A. 환율과 유가는 현물 여건에 호재지만, 선물 시장을 거머쥔 외국인 세력이 베이시스를 악화시키며 기계적인 프로그램 매도를 유출시켰기 때문입니다. 돈의 흐름이 단기적으로 매도에 쏠리면 지수 지표는 거꾸로 갈 수 있습니다.
Q2. 코스닥이 코스피보다 강했던 진짜 이유는 무엇인가요? A. 대형주 중심의 코스피는 선물·프로그램 매도 폭탄을 직격으로 맞은 반면, 코스닥은 선물 지수의 영향권에서 상대적으로 자유롭고 숏커버링 및 중소형주 순환매 자금이 유입되었기 때문입니다.
Q3. 대차잔고가 늘어나는 것은 무조건 악재인가요?
A. 아닙니다. 대차잔고 증가의 60% 이상은 공매도 대기 수량이 맞지만, 헤지펀드의 리스크 관리나 ETF 차익거래 목적으로도 활용됩니다. 단, 주가가 하락하는 상황에서 대차잔고가 급증한다면 강력한 경계 신호입니다.
Q4. 선물 지수 하락은 내일도 계속될까요? A. 1,090pt 구간은 주요 기술적 마지노선입니다. 외국인이 선물 매도세를 그치고 미결제약정을 줄이는 모습(청산)이 나온다면 신속하게 반등으로 돌아설 수 있습니다.
Q5. 지금 같은 장세에서는 어떤 종목을 봐야 하나요?
A. 지수를 끌어올리는 대형주보다는 외국인과 기관의 은밀한 동시 순매수(양매수)가 들어오면서 대차잔고가 감소하는 중소형 실적주를 추적하는 것이 유리합니다.
수급탐정 평가표
| 평가 항목 | 점수 | 평가 내용 핵심 |
| 외국인 영향력 | 95점 | 선물 시장을 완벽하게 통제하며 코스피 지수를 요리함 |
| 기관 영향력 | 65점 | 수동적 프로그램 매도에 휩쓸리며 주도력 부재 |
| 개인 영향력 | 60점 | 코스닥 시장 반등을 떠받쳤으나 시장 전체를 이끌기엔 역부족 |
| 공매도 영향력 | 75점 | 대형주 상단을 가로막고 코스닥 숏커버를 유도함 |
| 프로그램 영향력 | 85점 | 외국인 선물 매도 신호에 반응하여 현물 매도 폭탄 실행 |
| 시장 위험도 | 55점 | 환율과 유가 안정으로 지수 하방 리스크는 제한적 |
| 시장 활력도 | 60점 | 예탁금 정체로 인해 대형주/중소형주 간 쏠림 현상 심화 |
| 종합 수급 점수 | 68점 | [관망 및 차별화] 지수보다는 종목 수급 추적이 핵심인 장세 |
오늘의 증시 금언
"지수는 뉴스에 반응하고, 주가는 자금에 반응한다. 환율이 길을 열어도 선물 세력이 문을 잠그면 지수는 넘어가지 못한다."
오늘 시장의 본질은 코스피 지수의 숫자(-0.48%)가 아니었습니다. 진짜 중요한 것은 [외국인 선물 세력의 베이시스 조율]이었습니다. 많은 사람들은 환율과 유가 뉴스를 봅니다. 수급탐정은 선물 시장의 돈의 발자국을 봅니다. 주가는 결과입니다. 수급은 원인입니다.
#수급탐정 #주식시황 #코스피 #코스닥 #외국인수급 #기관수급 #개인투자자 #공매도 #대차잔고 #예탁금 #선물시장 #옵션시장 #주식투자 #프리즘기업리포트 #증시분석
-----------------------------------------------------
'주식' 카테고리의 다른 글
| (2026.10.01) 코스닥 4.48% 폭등의 전말, 외국인과 프로그램은 어디를 노렸는가? (0) | 2026.10.01 |
|---|---|
| [차트지표연구] 라메디텍 주가 상한가(29.95%) 급등, 일목균형표·볼린저밴드·매물대·RCI로 배우는 차트 변화 (0) | 2026.09.29 |
| (2026.09.29) 코스피는 숨을 죽였는데, 선물시장에서 거대 세력이 움직였다 (0) | 2026.09.29 |
| (2026.09.28) 코스피 폭락과 선물의 급락, 진짜 돈은 어디로 사라졌을까? (0) | 2026.09.28 |
| [차트지표연구] 한미반도체 주가 1.25% 상승, 일목균형표·볼린저밴드·매물대·MACD로 배우는 추세와 모멘텀 변화 (0) | 2026.09.27 |


