📖 본문
“집도 없고, 애는 크고… 도대체 돈 쓸 곳이 한두 군데가 아니야.”
3040세대의 하루는 숨 가쁘게 돌아갑니다.
직장에서는 팀장이자 선배로, 가정에서는 부모이자 배우자로
온몸으로 인생의 중심기를 살아가고 있죠. 그런데 아이러니하게도
경제적 기반은 가장 불안한 시기이기도 합니다.
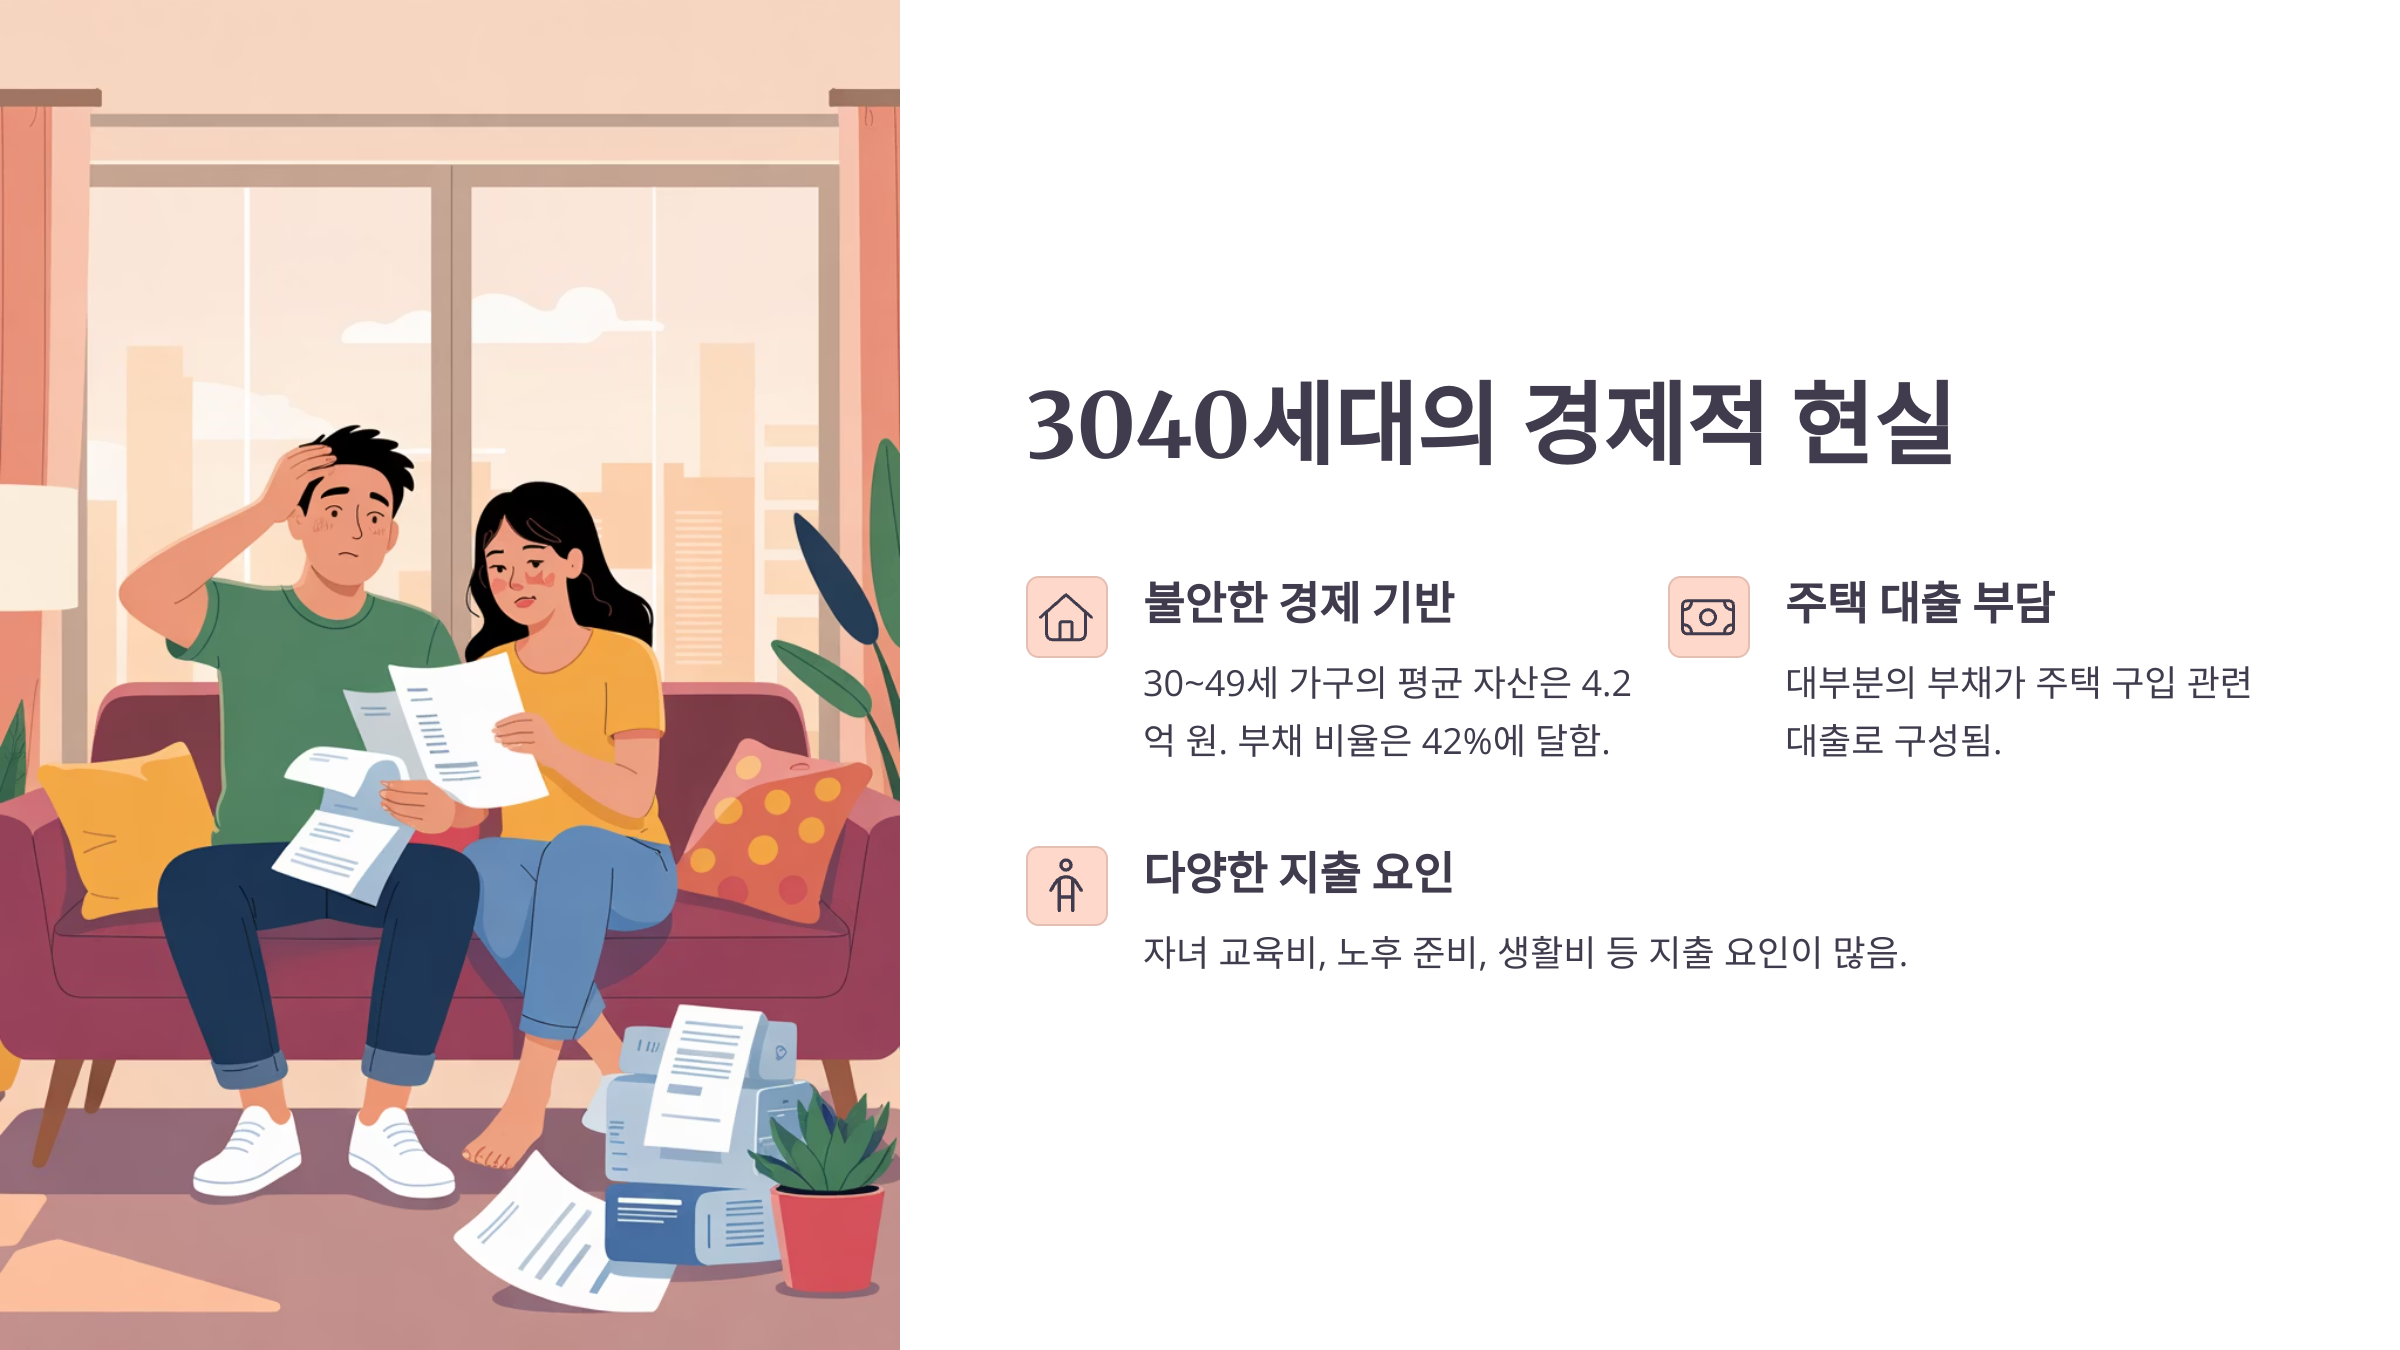
2024년 통계청 자료에 따르면, 30~49세 가구의 평균 자산은 4.2억 원.
하지만 이 중 부채 비율은 무려 42%에 달하며, 대부분이 주택 구입 관련 대출입니다.
게다가 자녀 교육비, 노후 준비, 생활비까지... 이 시기에 '재테크'는 단순한 선택이 아닌 생존 전략입니다.
이 글에서는 "내 집 마련부터 자녀 교육비까지, 3040 현실을 바꾼 재테크 전략 5가지"를
현실적이고 구체적인 루틴 중심으로 소개합니다.
단순한 이론이 아닌, 실행 가능한 방법만을 모았으니
끝까지 읽고 당신만의 전략을 세워보세요.
💡 전략 1. ‘주거비 중심 재정계획’으로 내 집 마련 준비
전세금 상승, 대출 이자 부담, 치솟는 매매가…
3040에게 주거비는 가장 큰 고정비입니다.
첫 전략은 ‘주거비 기준으로 재정계획을 세우는 것’입니다.
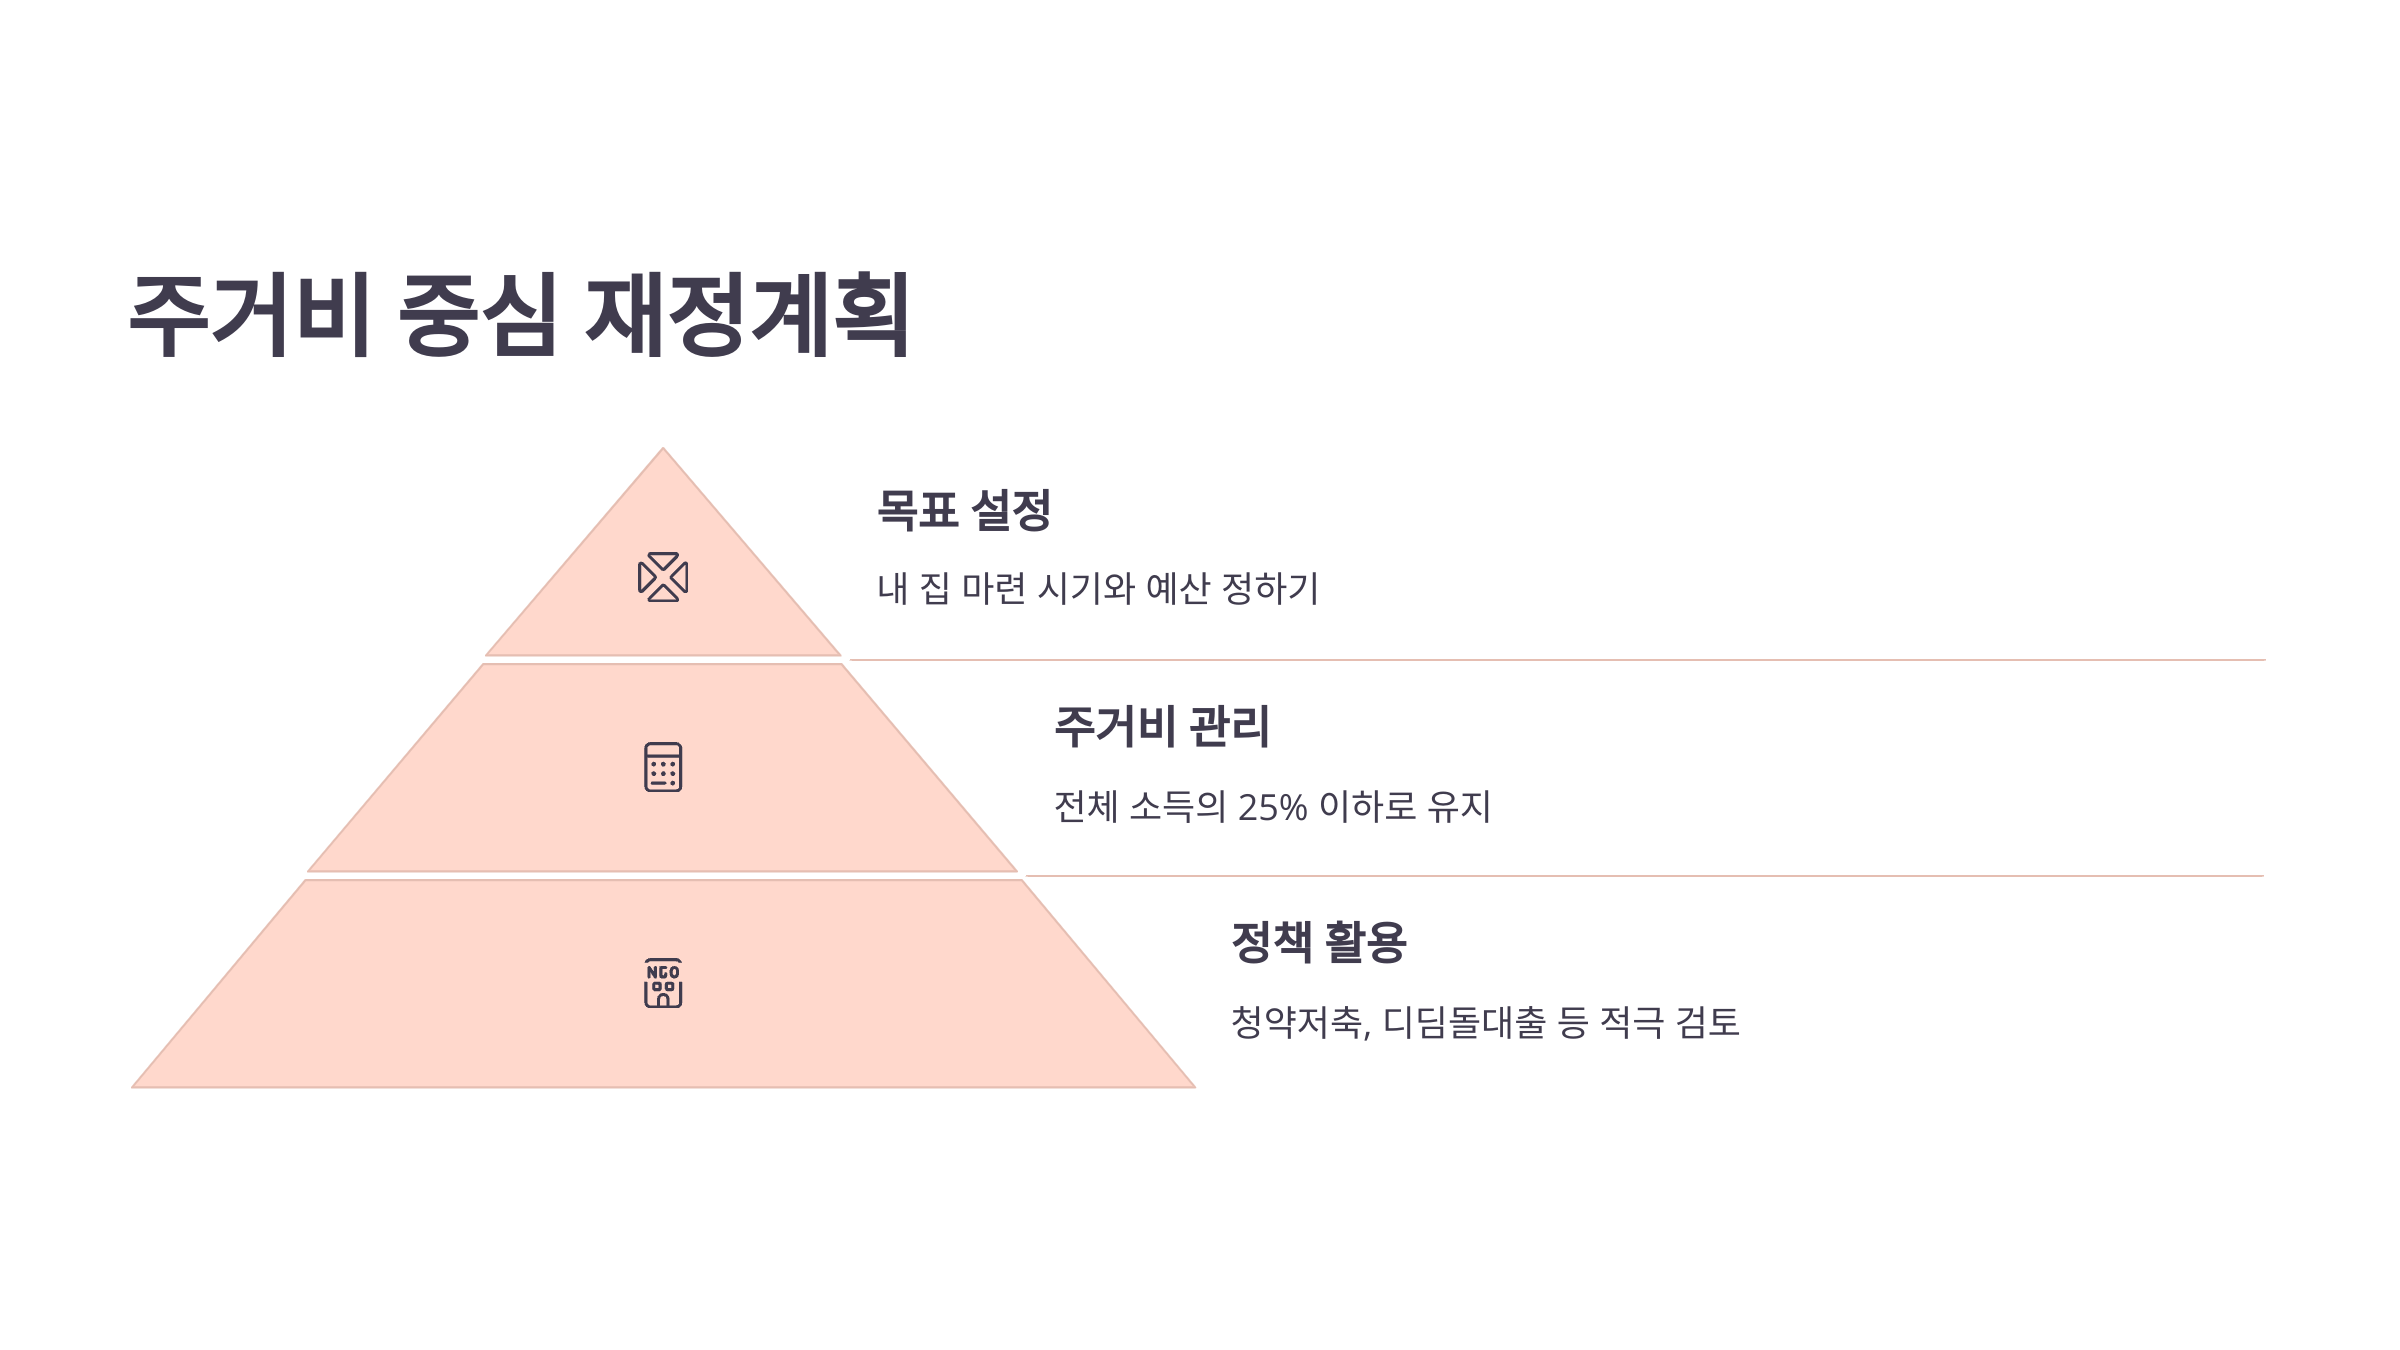
- 현재 전세 or 월세 비용 → 전체 소득의 25% 이하로 유지
- 내 집 마련 목표 시기 정하기 (예: 3년 내 3억 원대 수도권 구축 아파트)
- 청약저축, 디딤돌대출, 신혼부부 특공 등 정책 활용 적극 검토
📌 예시: 월급 400만 원인 직장인 A씨는 전세보증금 2억 원, 대출 1억 원 상태.
대출금 상환은 월 60만 원. A씨는 2년 내 분양을 목표로 청약과 주택청약종합저축을 늘리고,
불필요한 지출을 줄여 매월 100만 원씩 주택마련 자금을 모으고 있습니다.
💡 전략 2. ‘자녀 교육비 통제’ – 교육비는 투자다, 소비가 아니다
2023년 기준, 초등생 자녀 1인당 월평균 교육비는 43만 원.
하지만 과도한 사교육비는 장기적인 재정 불균형을 초래할 수 있습니다.
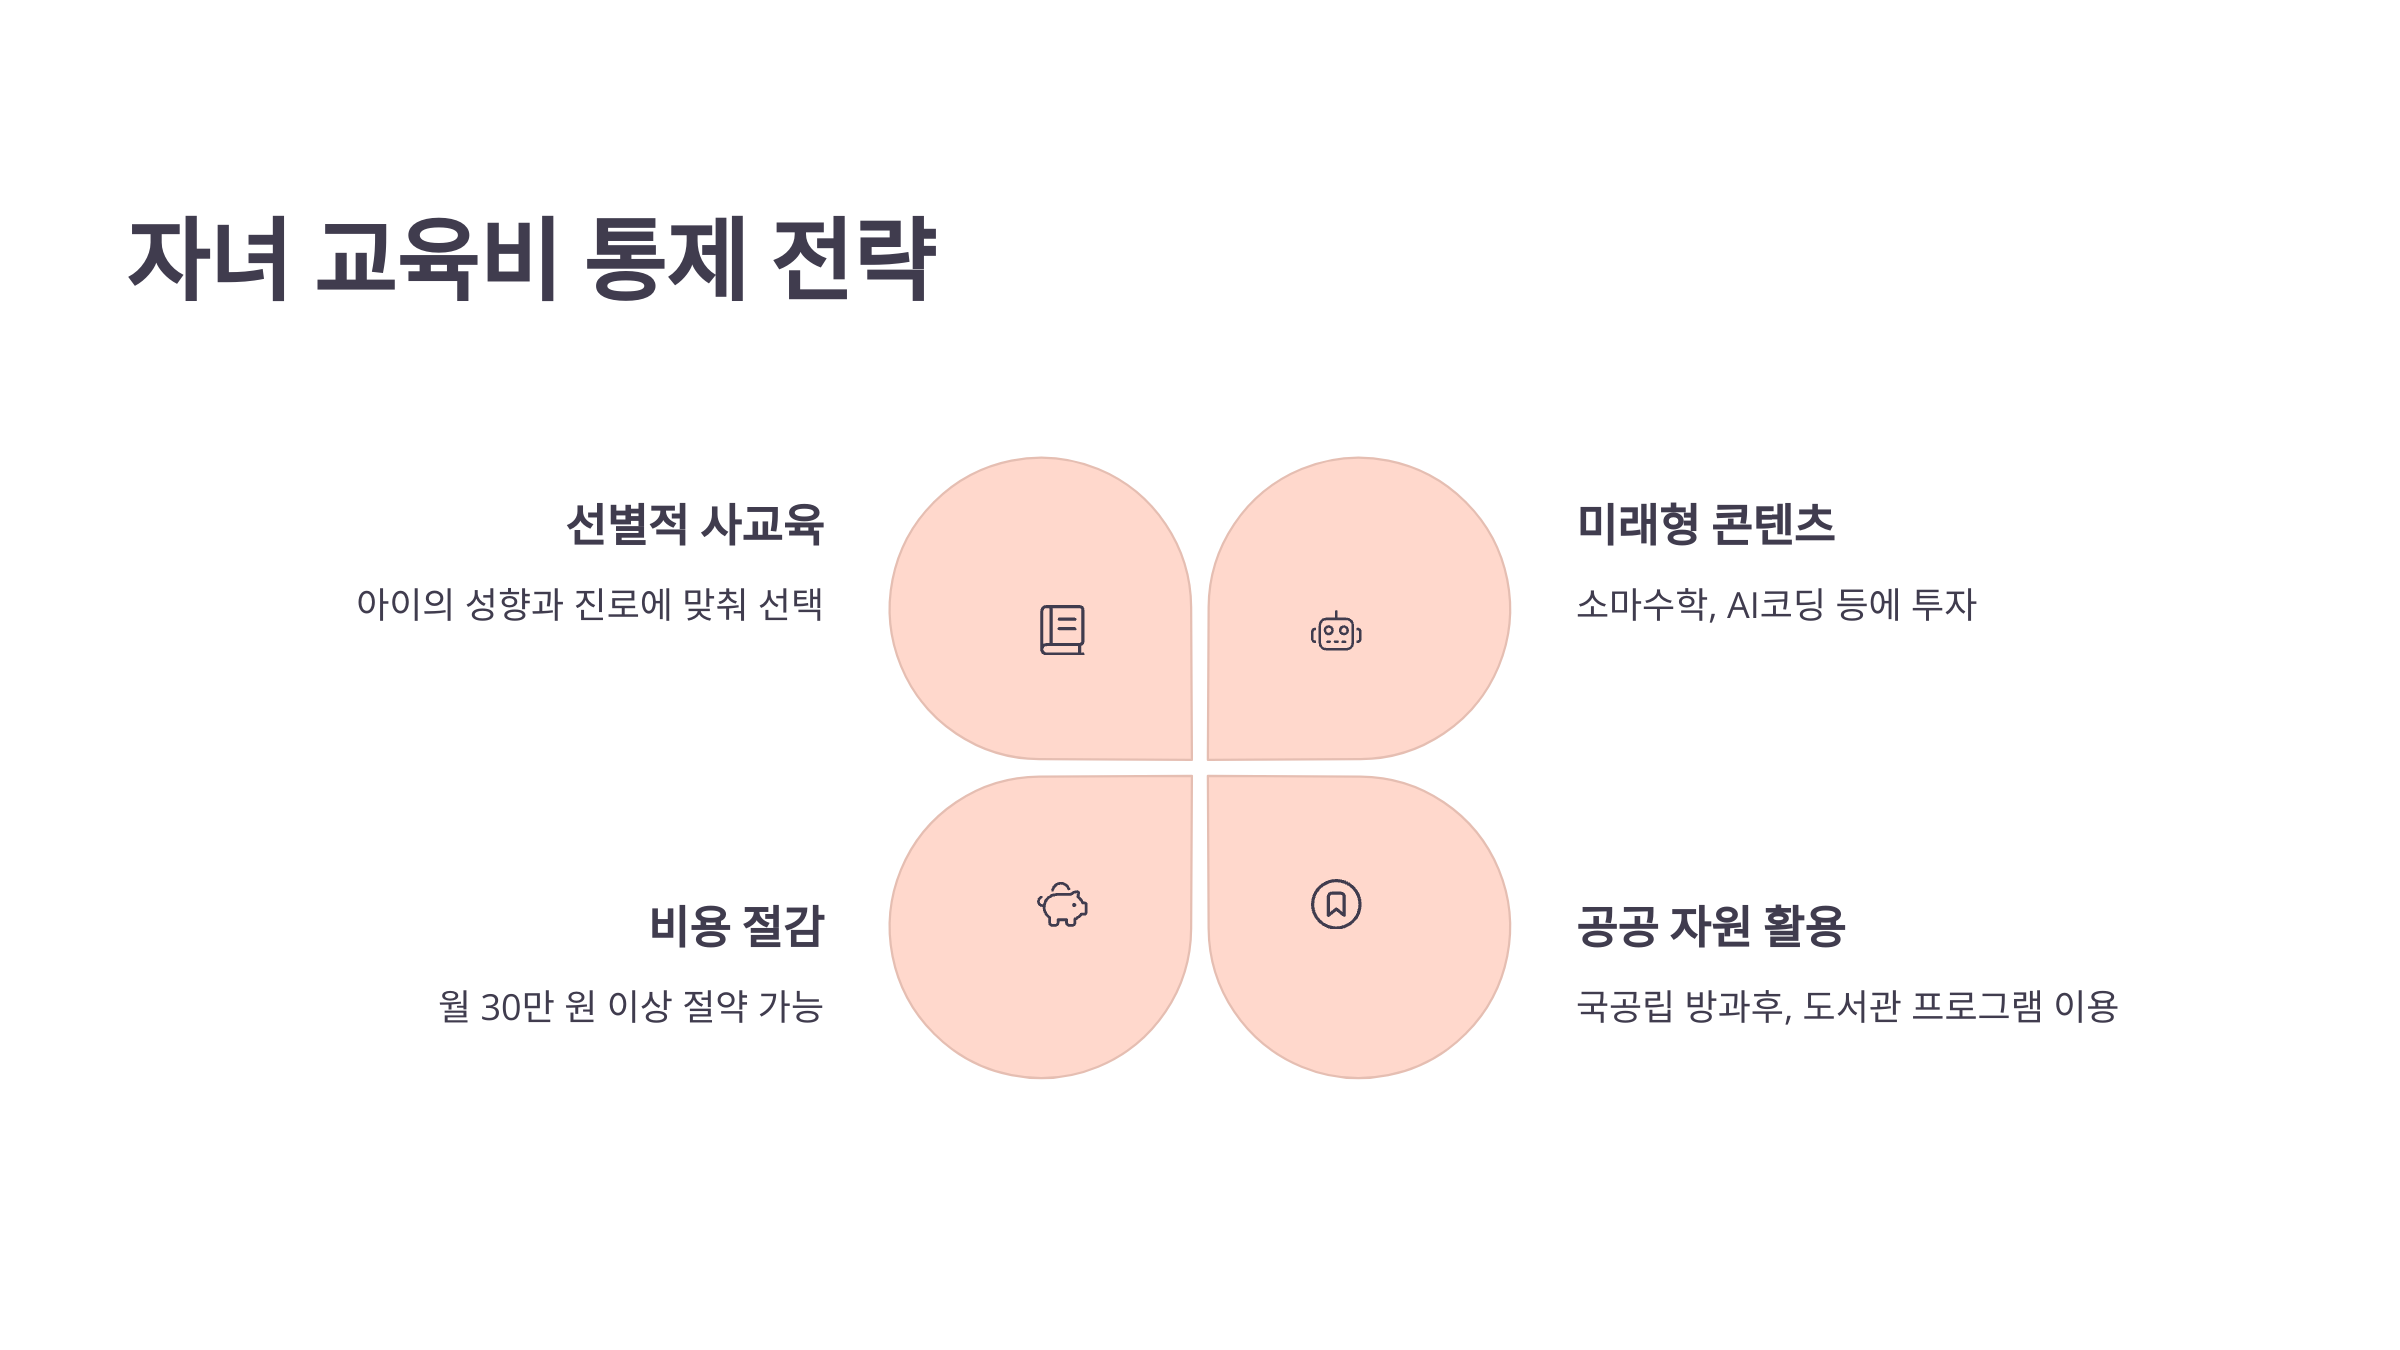
- 사교육은 아이의 성향과 진로에 맞춰 선별적으로 진행
- 영어/수학 위주보다는 소마수학, AI코딩 등 미래형 콘텐츠에 투자
- 국공립 방과후 프로그램, 도서관 활용도 적극 권장
🎯 실천 포인트: '학원 3개 → 학원 1개 + 독서 시간 1시간 + 체험활동'으로 전환.
이렇게만 해도 월 30만 원 이상 절감 가능, 자녀와의 유대감도 깊어집니다.
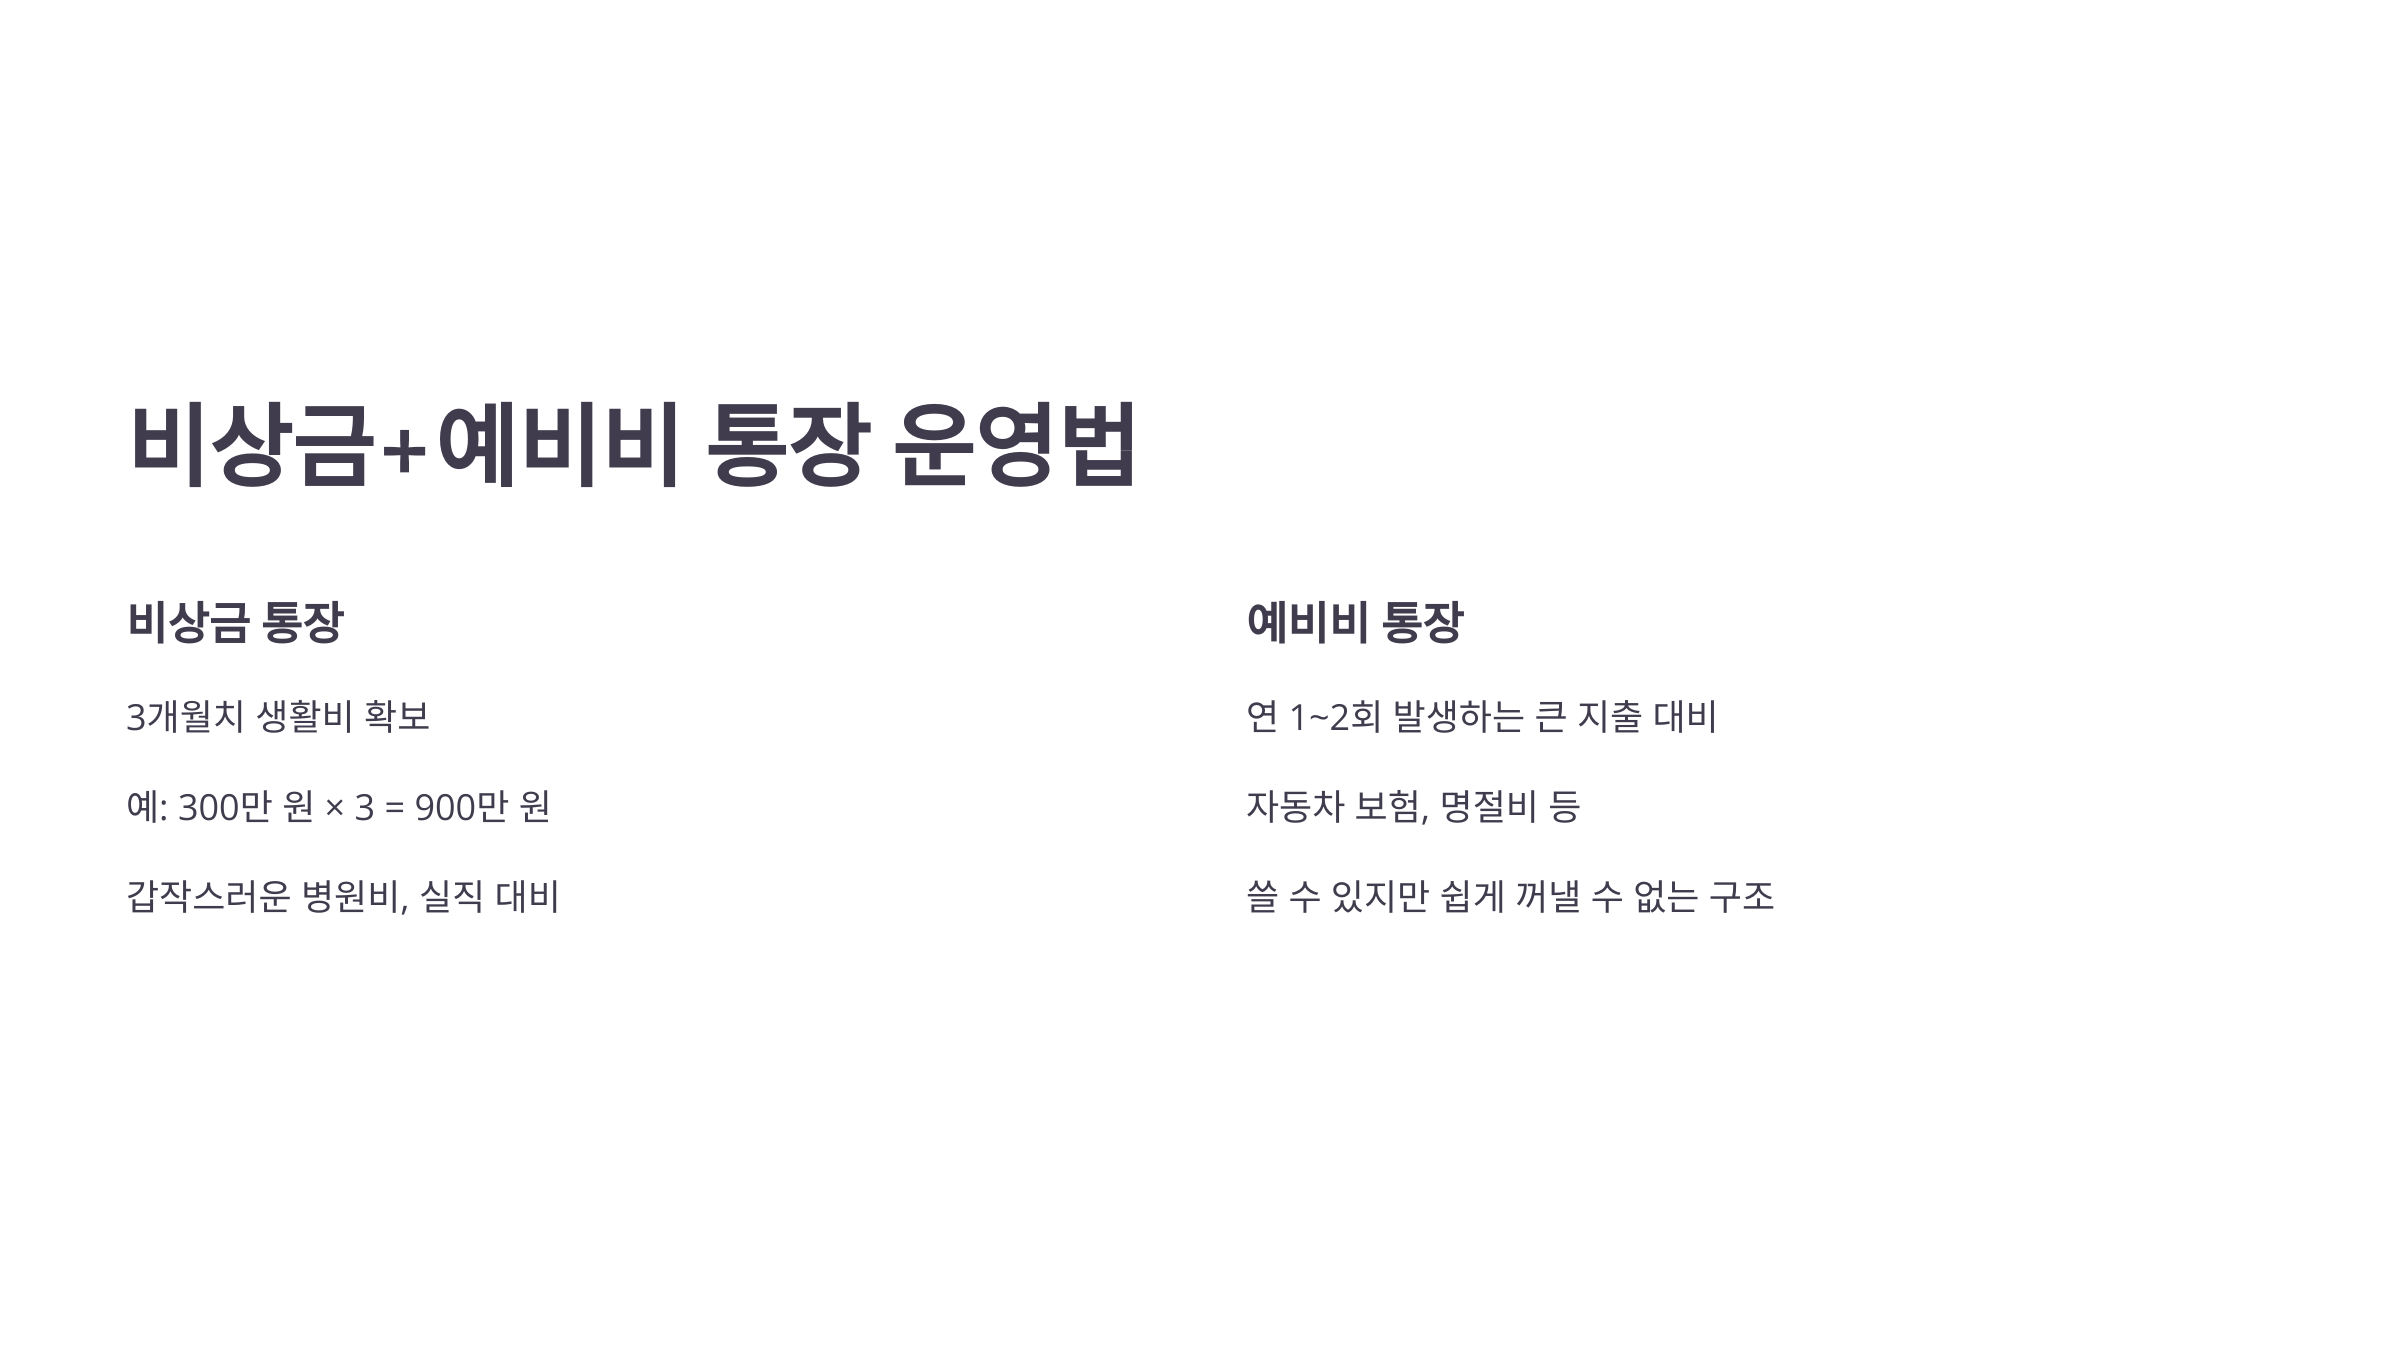
💡 전략 3. ‘비상금+예비비 통장 2개 운영법’
갑작스러운 병원비, 차 수리비, 실직…
위기 상황을 견딜 수 있는 최소한의 ‘현금력’이 필요합니다.
- 비상금 통장: 3개월치 생활비(예: 300만 원 × 3 = 900만 원)
- 예비비 통장: 연 1~2회 발생할 수 있는 큰 지출 대비 (자동차 보험, 명절비 등)
추천 상품: CMA통장, 자유적금, 입출금 자유형 적금
핵심은 “쓸 수 있지만 쉽게 꺼낼 수 없는 구조”를 만드는 것입니다.
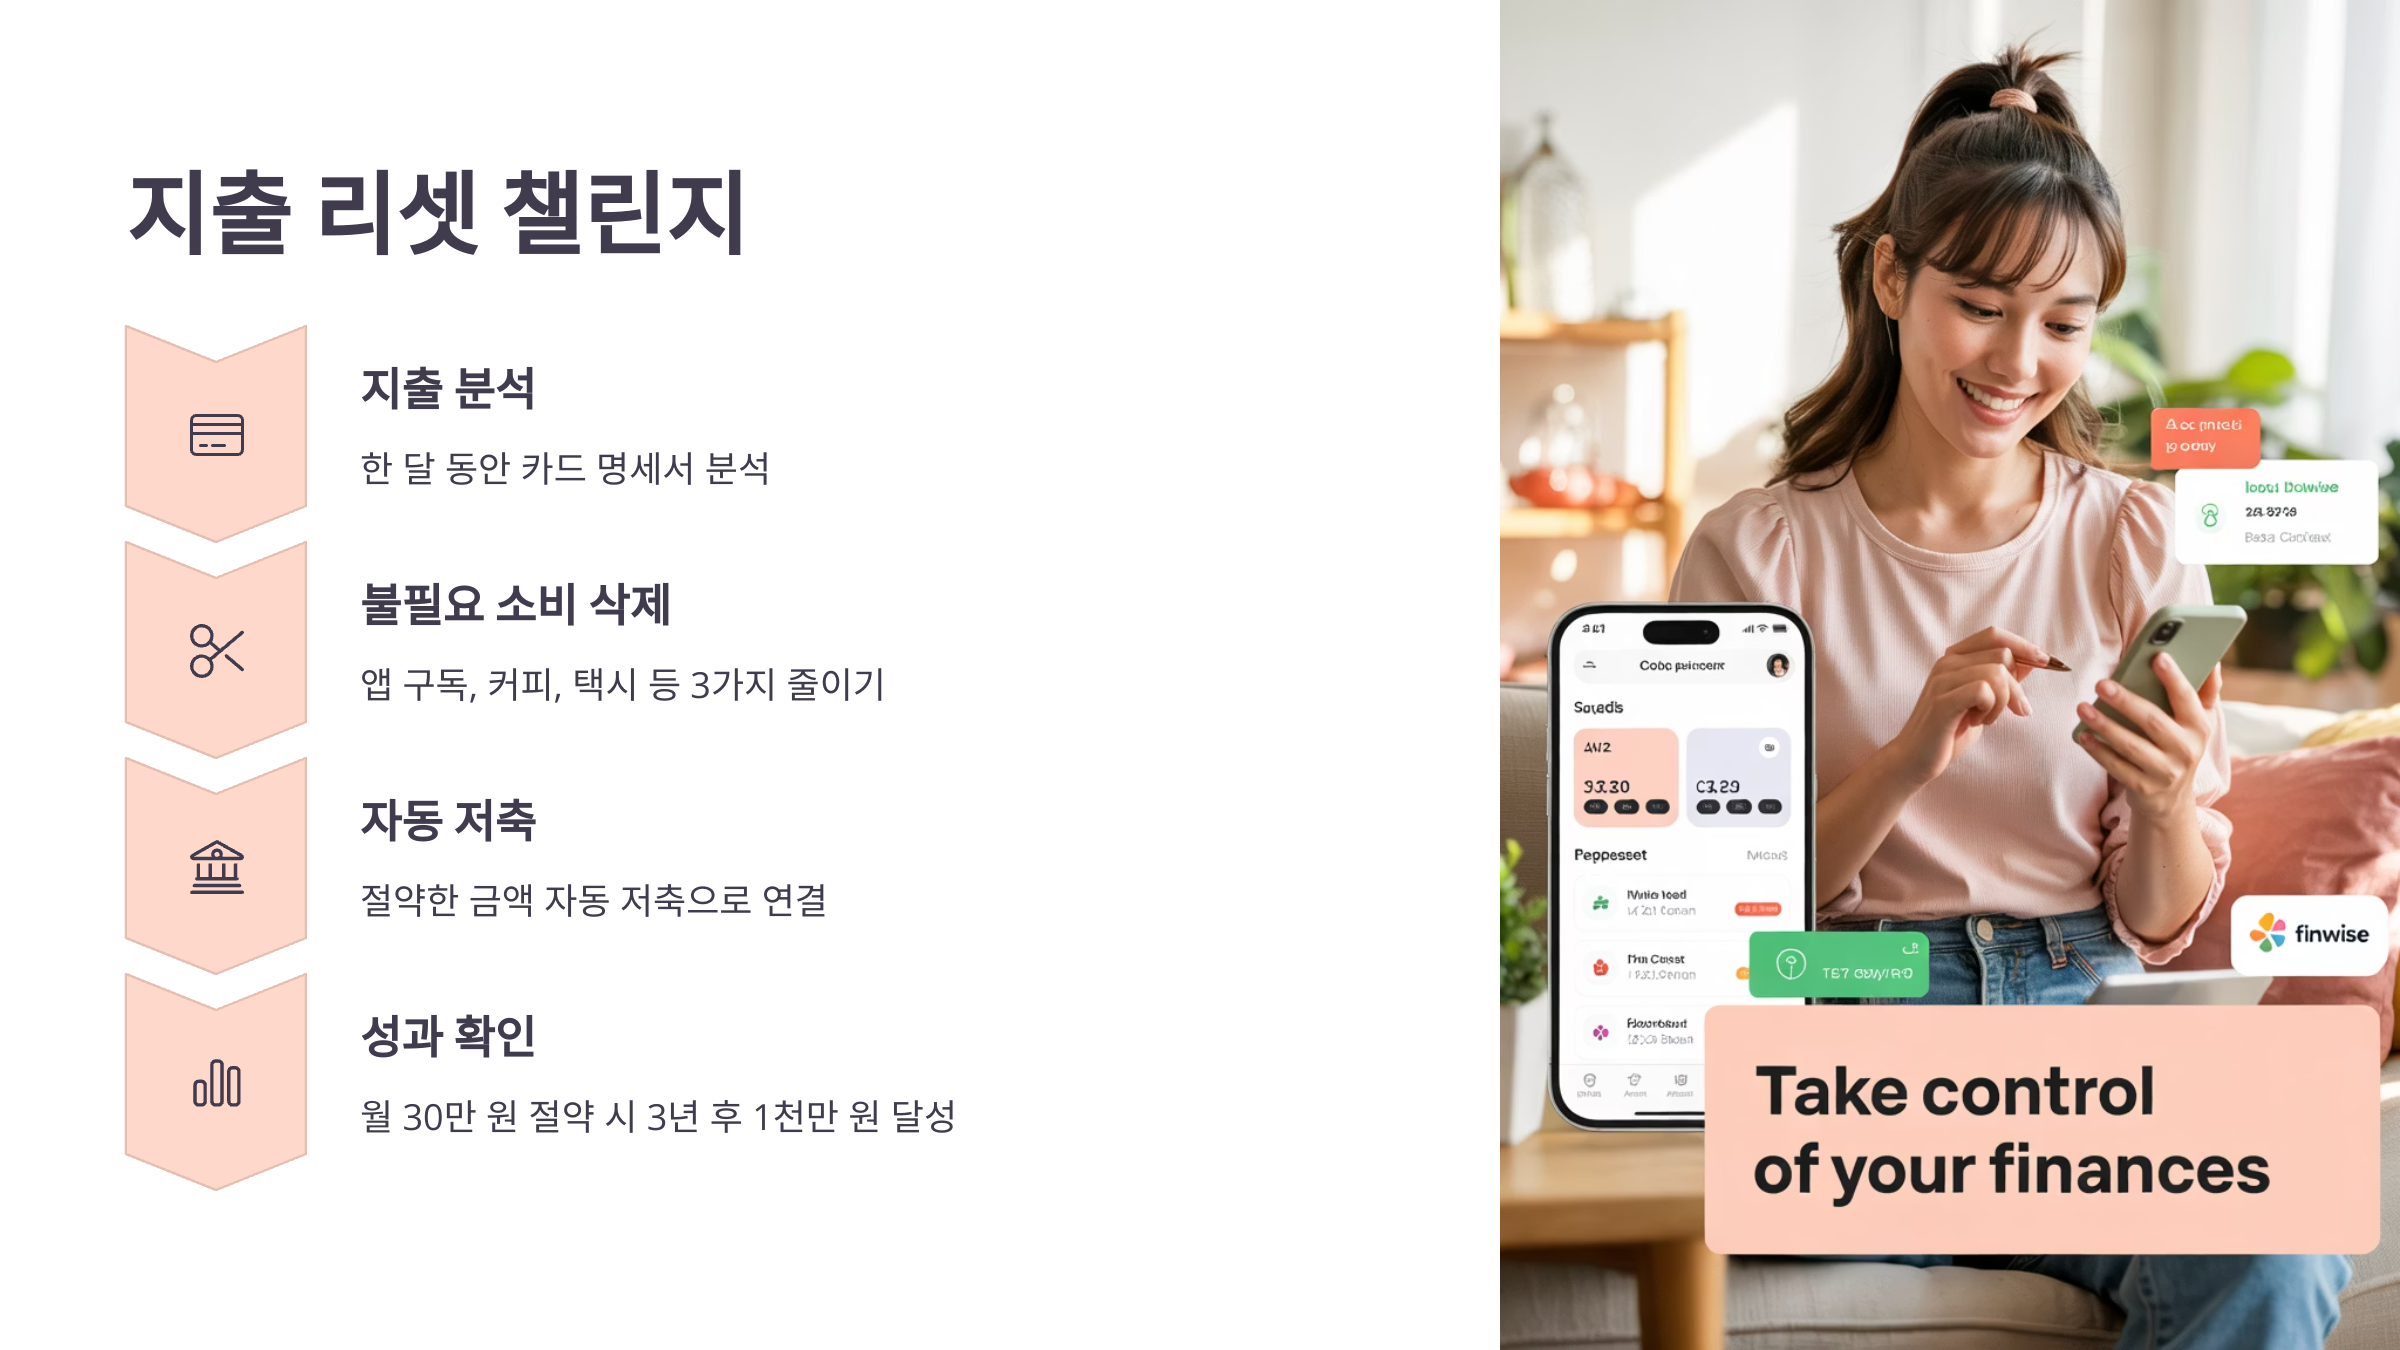
💡 전략 4. ‘지출 리셋 챌린지’로 새는 돈 막기
가장 쉽게 할 수 있는 재테크는 ‘덜 쓰는 것’입니다.
3040세대의 불필요한 소비는 평균 월 50만 원 수준 (카드 리포트 기준).
지출 리셋 챌린지는 다음처럼 실천합니다.
- 한 달 동안 카드 명세서를 분석 → 불필요 소비 3가지 삭제
- 앱 구독 정리, 커피빈 대신 홈브루, 택시 대신 대중교통
- 이렇게 줄인 지출을 자동 저축으로 연결
한 달에 30만 원 절약이면 1년이면 360만 원.
3년이면 내 집 마련 자금 1천만 원을 만들 수 있습니다.
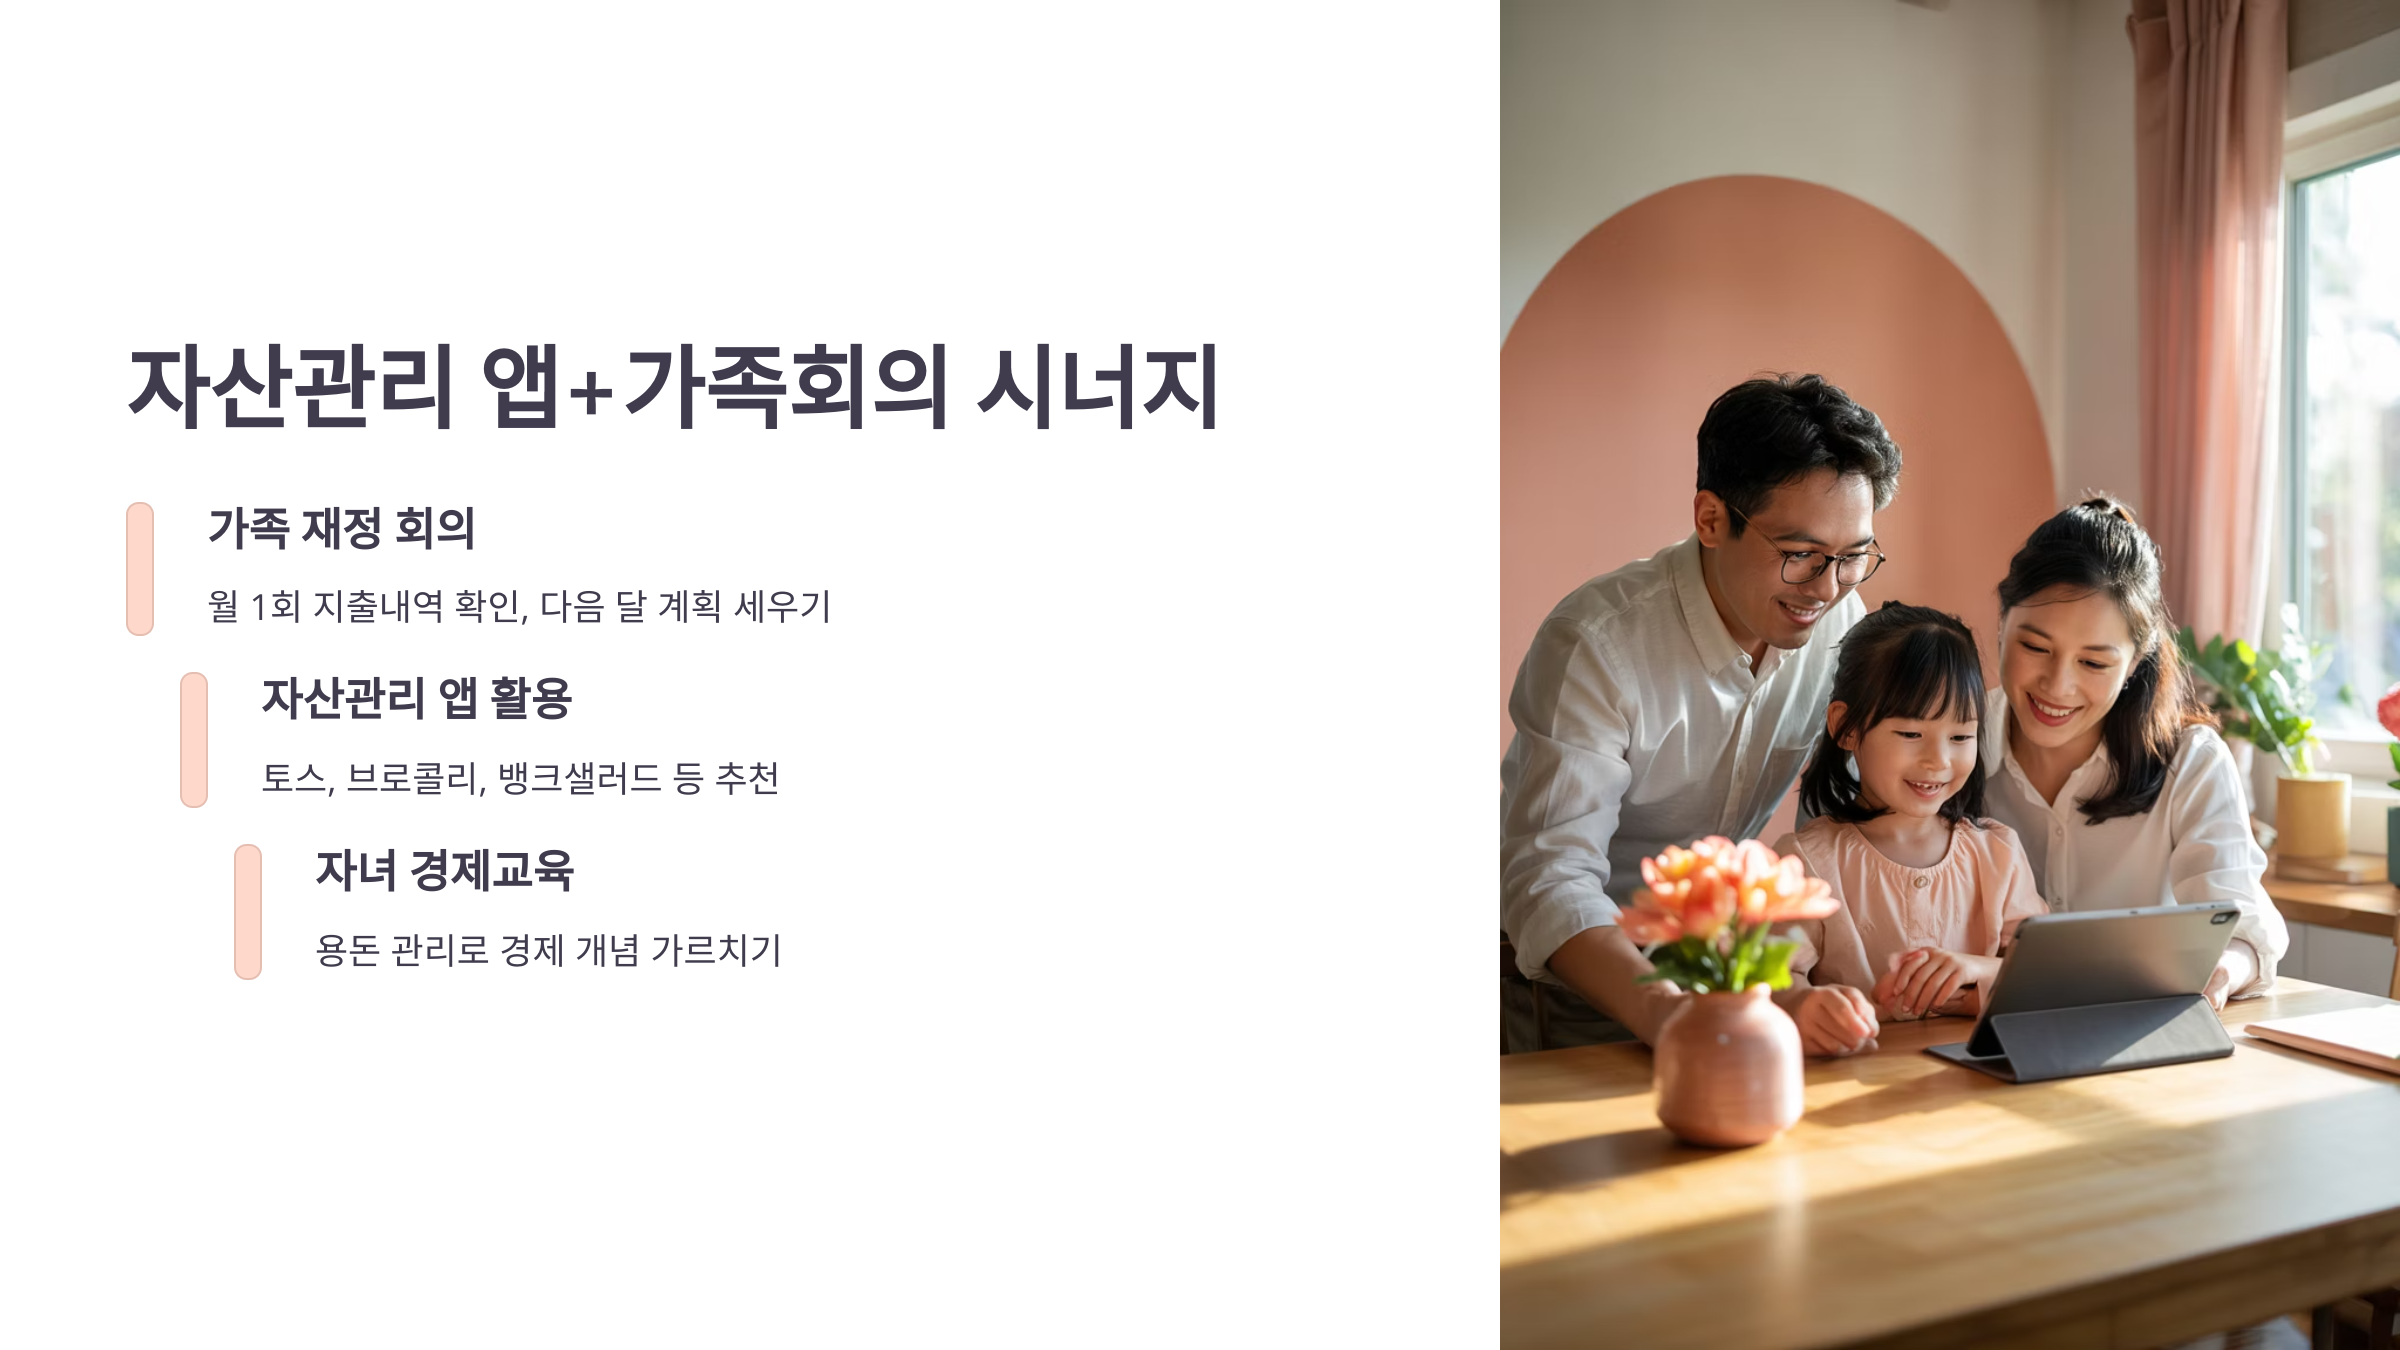
💡 전략 5. ‘자산관리 앱+가족회의’의 시너지
부부, 가족이 함께 돈 이야기를 시작해야 합니다.
혼자만 재테크하면 오래가기 어렵고, 서로의 재정 상황을 알아야 전략이 서죠.
- 월 1회 가족 재정 점검 회의 (지출내역 확인, 다음 달 계획 세우기)
- 자산관리 앱 추천: 토스, 브로콜리, 뱅크샐러드
- 자녀에게도 ‘용돈 관리’로 경제교육 시작
📌 실천 예시: 부부가 각각의 지출 내역을 공유하고, 공통 목표(예: 2027년 아파트 계약)를 세움.
함께 계획하고, 함께 줄이고, 함께 축하하는 습관이 진짜 ‘가정의 자산’을 만듭니다.
🌟 마무리하며
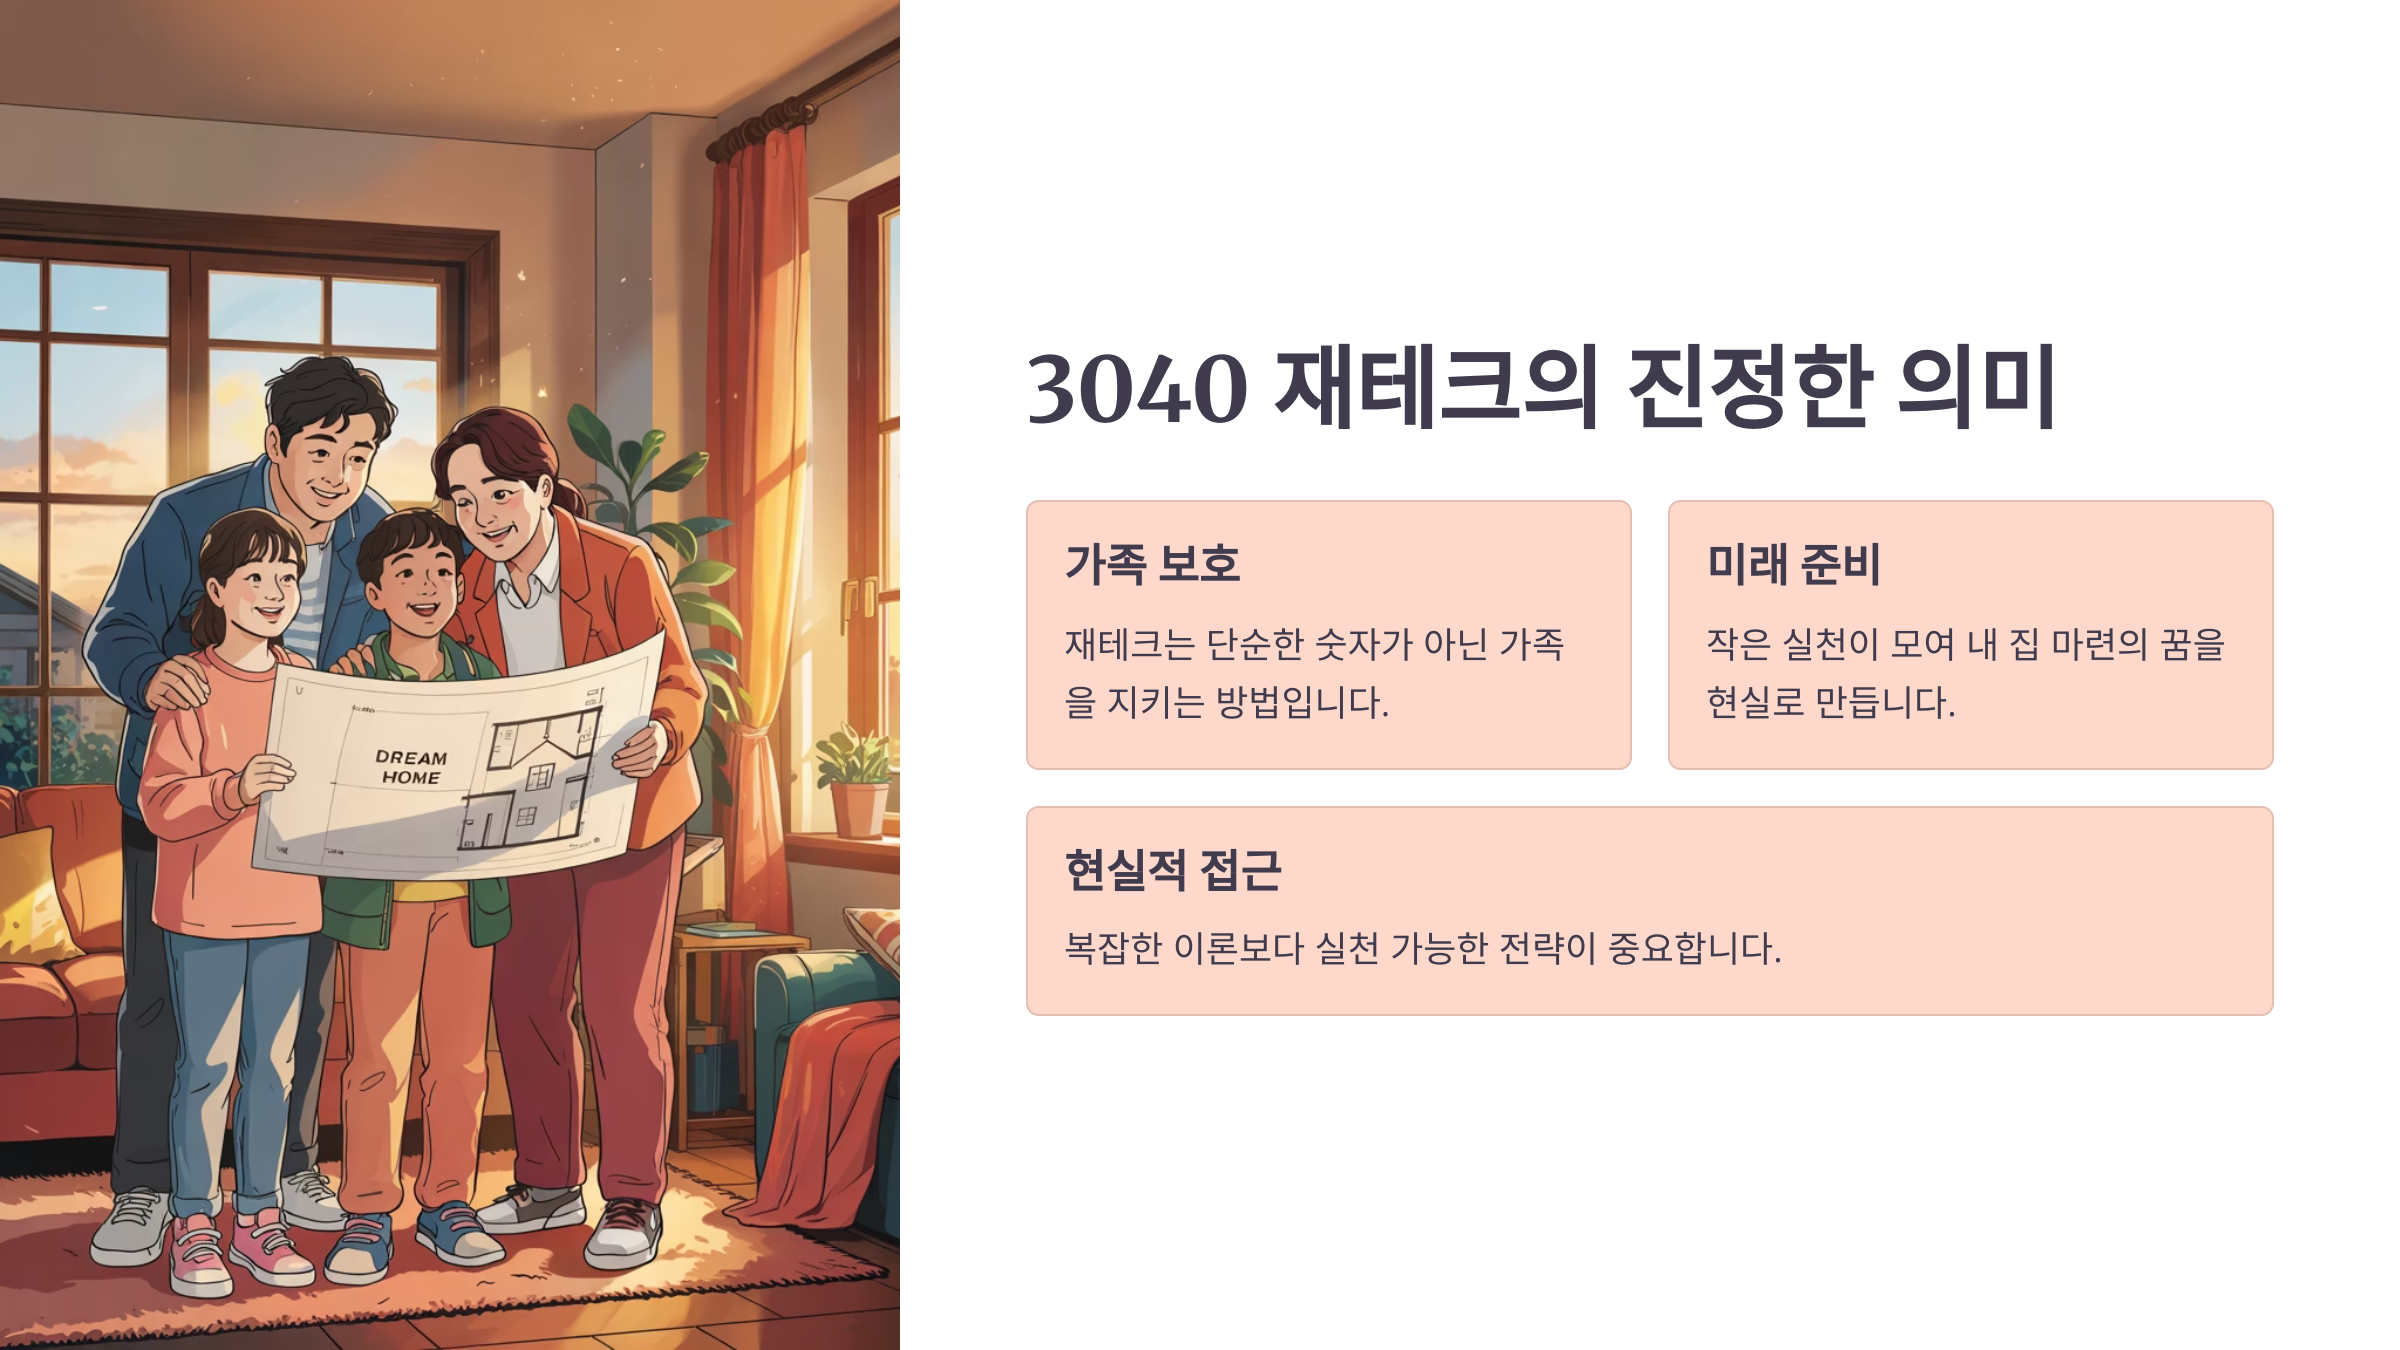
3040의 재테크는 단순히 숫자의 싸움이 아닙니다.
가족을 지키는 방법이자, 내 미래를 준비하는 태도입니다.
내 집 마련이 꿈이라면, 오늘 내가 커피 한 잔 아끼고,
아이의 사교육 방향을 조정하며, 가족과 대화를 시작하는 그 순간부터
그 꿈은 현실이 됩니다.
복잡한 이론 대신, 현실적인 전략을 실천하는 것.
그것이 3040세대가 살아남는 가장 똑똑한 재테크입니다.
이 글을 읽은 당신, 오늘 어떤 전략부터 시작해 보시겠어요?
#3040재테크전략 #내집마련현실 #자녀교육비절약팁 #현실재테크 #가족재정관리 #주거비재정계획 #비상금운영법 #지출리셋챌린지 #재테크실천루틴
'경제생활' 카테고리의 다른 글
| 전기요금 절감하려면? 2025년 대기업의 脫한전 전략 5가지 공개 (1) | 2025.04.23 |
|---|---|
| 50대 은퇴 전 꼭 알아야 할 재테크 전략 3가지 – 연금, 세금, 그리고 노후 준비 (3) | 2025.04.22 |
| 5단계로 이해하는 교황 선종 이후 바티칸 권력구조 변화와 콘클라베 비밀투표 절차 (1) | 2025.04.22 |
| 88세 생을 마친 프란치스코 교황이 남긴 5가지 감동 유산 – 평화, 사랑, 그리고 용서의 길 (0) | 2025.04.22 |
| 3가지 키워드로 이해하는 교황 선종의 의미와 천주교 임종의식 – 하느님 나라로 가는 길 (7) | 2025.04.22 |


